




Parallèlement, la technologie LMFP représente une solution intermédiaire entre les deux et devrait être déployée dans les prochaines années.
Chaque chimie de cellule requiert des matériaux spécifiques, notamment des matériaux de cathode tels que le nickel, le manganèse, le cobalt, le fer et le phosphate, ainsi que des matériaux d'anode comme le graphite et le silicium. Le nouveau rapport d'IDTechEx, intitulé « Matériaux pour cellules et packs de batteries de véhicules électriques 2026-2036 : Technologies, marchés et prévisions », analyse ces matériaux fondamentaux et prévoit que le marché mondial atteindra 154 milliards de dollars d'ici 2036.
Aperçu de la chimie des cellules :
Le terme « batteries lithium-ion » englobe différentes chimies, telles que LCO pour l'électronique grand public ou LTO pour les applications haute puissance. Cependant, les chimies à base de nickel (comme NMC et NCA) et LFP prédominent dans les véhicules électriques. La
technologie LFP domine en Chine et gagne des parts de marché en Europe et en Amérique du Nord grâce à son coût par kWh plus faible. Bien que sa densité énergétique soit inférieure, une conception optimisée des véhicules permet une autonomie suffisante.
Les chimies à base de nickel offrent une densité énergétique supérieure, mais à un coût plus élevé, ce qui les rend idéales pour les véhicules haut de gamme. La technologie NMC a longtemps dominé en Occident, bien qu'elle perde des parts de marché au profit de la technologie LFP. On observe également une tendance à l'augmentation de la teneur en nickel (comme avec la technologie NMC 811) afin d'améliorer les performances et de réduire l'utilisation du cobalt.
Volatilité des matériaux pour batteries :
Les matériaux critiques tels que le lithium, le nickel et le cobalt sont disponibles en quantités limitées et leur extraction est longue, ce qui entraîne une forte volatilité des prix.
Le lithium a connu une forte hausse en 2022-2023, atteignant 80 000 $ la tonne, contre 13 000 $ en 2025. En 2026, les prix devraient à nouveau augmenter en raison d’une forte demande et de la fermeture de mines en Chine.
Le cobalt a également fait preuve de volatilité, notamment suite aux restrictions à l’exportation imposées par la République démocratique du Congo, principal fournisseur mondial. Cette instabilité a un impact direct sur le coût des batteries, qui est particulièrement sensible au prix du lithium.
Coûts des matériaux : NMC vs LFP.
Selon IDTechEx, les coûts des matériaux ont atteint des niveaux historiquement bas en 2025 :
LFP : 34 $/kWh ;
NMC 811 : 39 $/kWh
. Bien que le LFP reste moins cher, l’écart s’est réduit. Il est important de noter que ces valeurs n’incluent pas les coûts de traitement ni d’assemblage, qui sont des facteurs clés du coût final.
Tendances futures des matériaux :
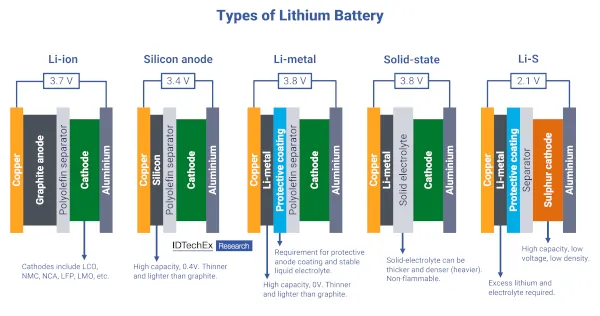
Le développement de nouvelles technologies de batteries modifiera considérablement la demande en matériaux :
Anodes en silicium : déjà présentes dans les véhicules Tesla, elles augmenteront la densité énergétique et pourraient progressivement remplacer le graphite.
Électrolytes solides : l’utilisation d’électrolytes solides permettra d’améliorer les performances, malgré les défis liés à leur mise à l’échelle.
Nouvelles cathodes : des chimies telles que LMFP, LMO ou LNMO réduiront la dépendance au cobalt.
Lithium métallique : offre une densité énergétique élevée, mais présente des problèmes de dégradation.
Lithium-soufre : fort potentiel en termes d’énergie spécifique, bien que son utilisation dans le secteur automobile reste limitée.
Perspectives du marché :
Le marché des matériaux pour batteries lithium-ion est diversifié et connaît une forte croissance. La demande de matériaux pour véhicules électriques devrait dépasser 17,9 millions de tonnes d’ici 2036, sous l’effet de l’électrification mondiale.
Auteur : Daniel Parr, analyste technologique chez IDtech







